사상 최대 실적 릴레이, 제조·브랜드·유통의 온도차 읽기
안녕하세요, 4050 세대의 안정적인 자산 증식과 건강한 현금흐름을 연구하는 '모든연구소' 연구소장 T입니다.
아침 출근길 엘리베이터 안 거울 앞에서 선크림을 꺼내 바르다가, 문득 튜브 뒷면에 작게 적힌 '제조업자'란을 들여다본 적이 있으신가요? 브랜드 이름은 제각각인데, 그 칸에 적힌 회사 이름은 놀랍도록 몇 곳으로 모입니다.
바로 그 작은 글씨 속에 K-뷰티 투자의 핵심 힌트가 숨어 있습니다. 각자의 일터에서 오늘도 묵묵히 하루를 쌓아 올리신 동료 여러분, 진심으로 수고 많으셨습니다.
지난 [K-뷰티 인사이트 1부]에서는 K-뷰티 수출이 역대 최대를 기록하며 최대 시장이 중국에서 미국으로 바뀐 과정을 살펴보았습니다. 오늘 2부에서는 "그래서 돈은 누가 버는가"라는 질문에 답하기 위해 K-뷰티 밸류체인을 단계별로 해부해 보겠습니다.

1. K-뷰티 밸류체인: 네 개의 층으로 나눠 보기
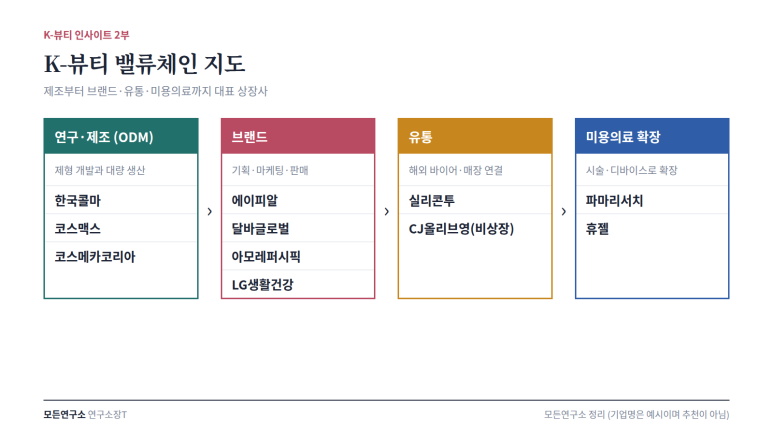
K-뷰티 산업은 크게 네 개의 층으로 나눠 볼 수 있습니다.
첫째, 제품을 연구하고 대신 만들어 주는 ODM(제조자개발생산)입니다. 둘째, 제품을 기획하고 마케팅해 판매하는 브랜드입니다. 셋째, 이 제품들을 해외 바이어와 매장으로 연결하는 유통입니다. 그리고 넷째, 화장품을 넘어 시술과 디바이스로 확장되는 미용의료입니다.
주식 시장에서 이 네 층은 서로 다른 성격을 보입니다. 브랜드는 히트 제품 하나로 폭발적인 성장을 만들 수 있지만 유행의 영향을 크게 받고, ODM과 유통은 특정 브랜드의 흥망과 관계없이 산업 전체의 성장을 흡수하는 구조입니다.
2. ODM: K-뷰티의 보이지 않는 엔진
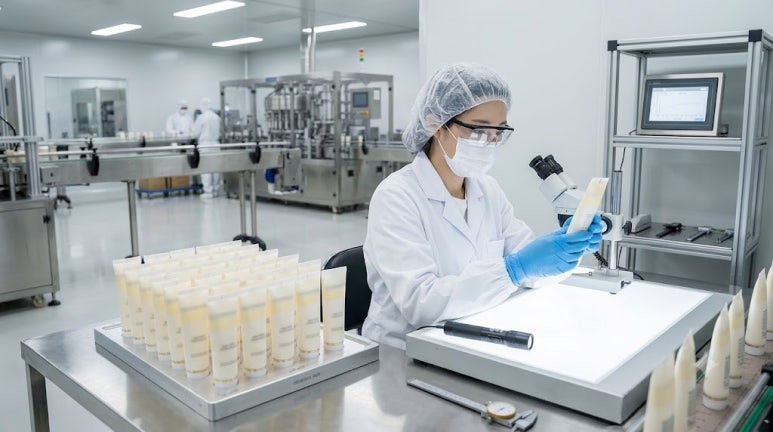
K-뷰티 인디 브랜드 열풍의 가장 큰 수혜자는 역설적으로 브랜드 이름이 드러나지 않는 제조사들입니다.
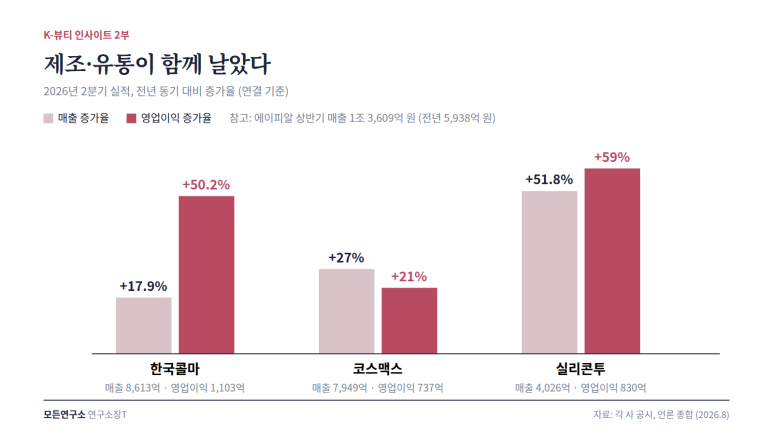
국내 ODM 양강인 한국콜마와 코스맥스는 올해 2분기 나란히 사상 최대 실적을 기록했습니다. 한국콜마는 연결 기준 매출 8,613억 원, 영업이익 1,103억 원으로 전년 동기 대비 각각 17.9%, 50.2% 증가했습니다. ODM 업계 최초로 분기 영업이익 1,000억 원을 넘어선 기록입니다.
코스맥스는 2분기 매출 7,949억 원, 영업이익 737억 원으로 각각 27%, 21% 증가했습니다. 국내 인디 브랜드 주문이 주로 반영되는 한국 법인 매출은 5,184억 원으로 분기 기준 처음 5,000억 원을 돌파했고, 미국 법인은 매출이 79% 늘며 창사 이래 첫 분기 흑자를 달성했습니다.
글로벌 무대에서도 위상이 달라졌습니다. 2분기 기준 한국콜마와 코스맥스가 세계 ODM 시장 1·2위를 형성했고, 이탈리아의 인터코스는 매출 증가율 4%에 그치며 3위로 밀려났습니다.
왜 ODM이 강한가?
인디 브랜드는 공장을 짓지 않습니다. 아이디어와 마케팅만으로 브랜드를 만들고, 연구와 생산은 ODM에 맡깁니다. 어떤 브랜드가 뜨든, 그 제품을 만드는 곳은 결국 ODM이라는 점에서, ODM은 K-뷰티 산업 전체에 분산 투자하는 효과를 누리는 셈입니다.
다만 ODM 역시 선케어 같은 계절 수요의 영향을 받고, 인디 브랜드 고객사의 재고 조정이 발생하면 주문이 빠르게 줄어들 수 있다는 점은 함께 기억해 두셔야 합니다.
3. 브랜드: 인디의 질주, 레거시의 변신
브랜드 층에서는 인디와 레거시의 온도차가 뚜렷합니다.
인디 브랜드 진영의 대표 주자는 에이피알입니다. 뷰티 디바이스와 스킨케어를 결합한 전략으로 올해 상반기 매출 1조 3,609억 원을 기록해, 전년 동기 5,938억 원의 두 배를 넘어섰습니다. 에이피알은 해외 매출 비중이 87%에 달하고 그 가운데 미국이 47%를 차지해, 국내 뷰티 기업 중 미국 노출도가 가장 큰 기업으로 꼽힙니다. 달바글로벌 역시 해외 판매에 힘입어 2분기 분기 최대 실적을 기록했습니다.
반면 아모레퍼시픽과 LG생활건강 같은 레거시 브랜드는 과거 중국 의존도가 높았던 만큼 체질 전환의 과제를 안고 있습니다. 아모레퍼시픽은 해외 매출 비중 48% 가운데 미국 비중이 15% 수준으로, 미국과 서구권 비중을 높이는 방향으로 포트폴리오를 재편하고 있습니다.
4. 유통: 전 세계로 실어 나르는 K-뷰티의 혈관
브랜드와 해외 소비자 사이를 연결하는 유통사도 빠르게 성장하고 있습니다.
국내 K-뷰티 제품을 대량 매입해 전 세계 170여 개국에 수출 유통하는 실리콘투는 2분기 매출 4,026억 원, 영업이익 830억 원을 기록해 전년 동기 대비 각각 51.8%, 59.0% 증가했습니다. 상반기 매출도 7,492억 원으로 47% 늘었습니다.
유통사는 ODM과 마찬가지로 특정 브랜드 하나에 운명을 걸지 않습니다. 수많은 인디 브랜드를 해외 바이어와 연결하는 '플랫폼' 역할을 한다는 점에서, K-뷰티 수출 총량의 증가를 가장 직접적으로 흡수하는 구조입니다.
5. 미용의료: 화장품을 넘어 시술로
K-뷰티의 경계는 화장품에서 멈추지 않습니다.
피부 재생 시술 소재를 만드는 파마리서치, 보툴리눔 톡신을 생산하는 휴젤처럼 미용의료 기업들도 K-뷰티 생태계의 한 축으로 자리 잡고 있습니다. 실제로 일부 K-뷰티 ETF는 이들 기업을 함께 편입해, 화장품과 시술을 아우르는 '넓은 의미의 K-뷰티'에 투자하는 구조를 택하고 있습니다.
미용의료는 화장품보다 진입 장벽이 높고 규제 승인이 필요한 만큼, 유행 주기의 영향을 상대적으로 덜 받는다는 특징이 있습니다.
6. 2부를 마치며: 밸류체인별 투자 포인트
브랜드: 높은 성장, 높은 변동성
히트 제품 하나로 실적이 몇 배씩 뛸 수 있지만, 유행이 바뀌면 그만큼 빠르게 식을 수 있습니다. 해외 매출 구조와 차기 히어로 제품의 존재 여부가 핵심 체크 포인트입니다.
ODM·유통: 산업 전체의 성장을 담는 그릇
어떤 브랜드가 뜨든 수혜를 받는 구조로, K-뷰티 산업 자체의 성장을 믿는 투자자에게 적합합니다. 고객사 다변화와 해외 생산 거점 확대 여부를 지켜보셔야 합니다.
미용의료: 진입 장벽이 만드는 안정성
화장품보다 느리지만 꾸준한 성장을 기대할 수 있는 영역으로, 포트폴리오의 변동성을 완충하는 역할을 할 수 있습니다.
그렇다면 이 모든 기업을 개별적으로 고르지 않고 한 번에 담는 방법은 없을까요? 다음 [K-뷰티 인사이트 3부]에서는 대표 K-뷰티 ETF들의 구성과 수익률 차이를 비교하고, 투자 전 반드시 확인해야 할 리스크까지 꼼꼼하게 점검해 드리겠습니다.
여러분의 성공적인 자산 관리와 우아한 노후 준비를 위해 저 연구소장 T가 늘 깊이 있는 분석으로 함께하겠습니다.
감사합니다.
참고 자료: 각 사 2026년 2분기 실적 공시, 아시아경제·한국경제·머니투데이·딜사이트·EBN 등 언론 보도(2026년 2~9월)
※ 본 글은 산업 정보 정리 및 분석을 목적으로 작성되었으며, 언급된 기업과 ETF는 특정 금융상품의 매수·매도를 권유하지 않습니다. 수치는 작성 시점 기준이며 투자 판단과 그 책임은 투자자 본인에게 있습니다.
#K뷰티 #K뷰티인사이트 #화장품ODM #한국콜마 #코스맥스 #에이피알 #실리콘투 #달바글로벌 #아모레퍼시픽 #화장품주 #4050투자
'Cashflow 연구소' 카테고리의 다른 글
| [AI 데이터센터 인사이트 1부] AI 시대의 공장: 빅테크는 왜 7천억 달러를 쏟아붓는가 (0) | 2026.09.26 |
|---|---|
| [K-뷰티 인사이트 3부] K-뷰티 투자 바이블: 대표 ETF 비교와 리스크 체크 (0) | 2026.09.26 |
| [K-뷰티 인사이트 1부] 중국을 넘어 세계로: K-뷰티 수출 지도의 대전환 (0) | 2026.09.26 |
| 금리가 오를 때 웃는 곳은 따로 있다 (0) | 2026.09.26 |
| 미국S&P500 vs 미국S&P500(H) 완벽 비교 (0) | 2026.09.23 |