[AI 데이터센터 인사이트 2부] AI의 두뇌, 반도체: GPU·ASIC·HBM 삼국지
메모리 슈퍼사이클과 한국 반도체의 역사적 실적
안녕하세요, 4050 세대의 안정적인 자산 증식과 건강한 현금흐름을 연구하는 '모든연구소' 연구소장 T입니다.
주말 오후 대형마트 가전 코너를 지나다 보면 '메모리 가격 인상으로 노트북 가격이 조정되었습니다'라는 안내문을 종종 마주하게 됩니다. 평범한 소비자의 장바구니에까지 닿은 이 가격표 한 장이, 사실은 AI 데이터센터가 전 세계 반도체를 빨아들이고 있다는 가장 생생한 증거입니다.
각자의 자리에서 오늘도 묵묵히 하루를 버텨내신 동료 여러분, 진심으로 수고 많으셨습니다.
지난 [AI 데이터센터 인사이트 1부]에서는 빅테크의 설비투자가 2026년 7천억 달러를 넘어선 배경을 살펴보았습니다. 오늘 2부에서는 그 돈의 절반가량이 향하는 곳, AI의 두뇌인 반도체를 해부해 보겠습니다.
1. AI 반도체의 세 주인공: GPU, ASIC, 그리고 HBM
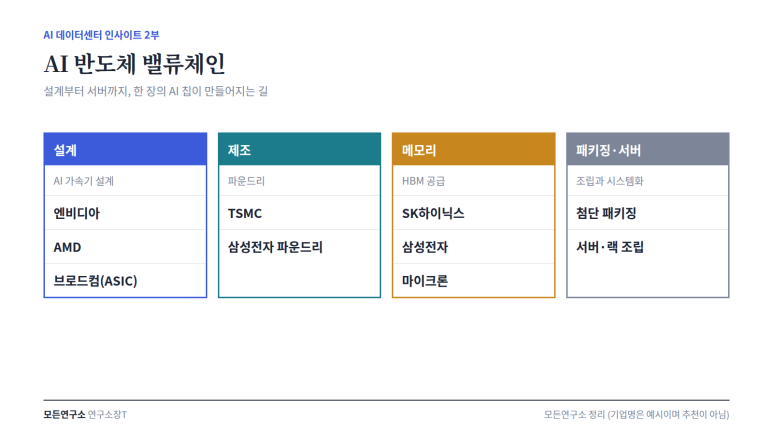
AI 데이터센터의 서버 안에는 크게 세 종류의 핵심 반도체가 들어갑니다.
첫째는 GPU입니다. 수천 개의 연산을 동시에 처리하는 능력 덕분에 AI 학습과 추론의 표준이 되었고, 엔비디아가 이 시장의 절대 강자입니다. 엔비디아가 2026년 초 발표한 분기 데이터센터 매출은 623억 달러로 전년 대비 75% 늘었고, 서버를 잇는 네트워킹 매출은 263%나 급증했습니다.
둘째는 커스텀 ASIC입니다. 구글의 TPU, 아마존의 트레이니엄처럼 빅테크가 자사 AI 서비스에 최적화해 직접 설계한 칩으로, 브로드컴 같은 기업이 설계를 지원합니다. GPU 의존도를 낮추려는 빅테크의 전략과 맞물려 빠르게 성장하고 있습니다.
셋째가 바로 HBM(고대역폭메모리)입니다. D램을 수직으로 쌓아 데이터를 초고속으로 주고받게 만든 메모리로, GPU와 ASIC이 제 성능을 내려면 반드시 곁에 붙어 있어야 하는 '단짝'입니다. 그리고 이 HBM 시장을 이끄는 것이 바로 한국 기업들입니다.
2. 메모리 슈퍼사이클: AI가 메모리를 삼키다
이번 AI 붐에서 가장 극적인 변화가 일어난 곳은 메모리입니다.
2026 회계연도 기준 전 세계 메모리 생산량의 약 70%가 AI 데이터센터용으로 팔려나갔다는 분석이 있을 정도입니다. 빅테크 데이터센터 투자에서 메모리가 차지하는 비중도 올해 30%에 달해 2023년의 네 배 수준으로 커졌습니다.
AI 서버가 HBM과 고용량 D램을 대거 흡수하면서 범용 D램까지 공급 부족에 빠졌고, 트렌드포스는 3분기 D램 가격이 전 분기보다 13~18% 오를 것으로 내다봤습니다. 우리가 마트에서 본 노트북 가격표의 배경이 바로 여기에 있습니다.
3. HBM 삼국지: SK하이닉스·삼성전자·마이크론
HBM 시장은 사실상 세 회사가 나누어 갖고 있습니다.
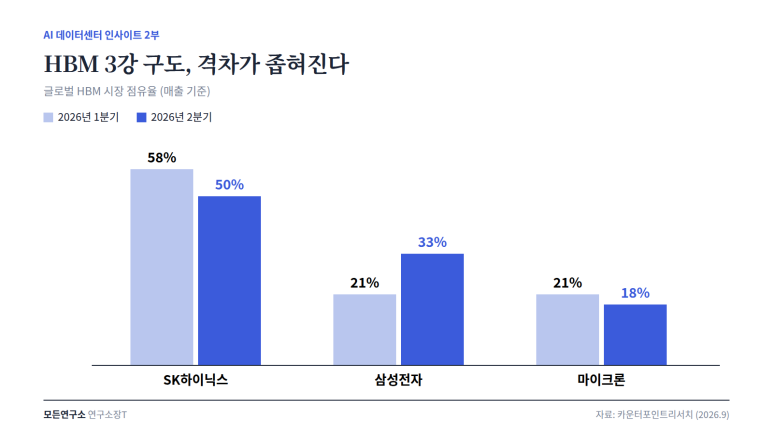
카운터포인트리서치에 따르면 2026년 2분기 매출 기준 HBM 점유율은 SK하이닉스 50%, 삼성전자 33%, 마이크론 18%였습니다. SK하이닉스가 1위를 지켰지만 1분기 58%에서 낮아졌고, 삼성전자는 21%에서 33%로 크게 뛰어올랐습니다.
변화의 핵심은 차세대 제품인 HBM4입니다. 현재 HBM 매출의 대부분은 5세대인 HBM3E에서 나오지만, 하반기부터 엔비디아의 차세대 플랫폼 출하와 함께 HBM4 공급이 본격화됩니다. SK하이닉스는 2분기부터 주요 고객사에 HBM4 공급을 시작했고, 삼성전자는 HBM4 출하를 발판으로 반격에 나서고 있습니다.
실적 전망은 더욱 놀랍습니다. 에프앤가이드에 따르면 올해 3분기 예상 영업이익은 삼성전자 약 114조 원, SK하이닉스 약 79조 원으로, 두 회사 합산 분기 영업이익이 200조 원에 육박할 전망입니다.
K-방산이 수출 신화를 썼다면, 한국 메모리는 지금 AI라는 거대한 파도의 한가운데에서 역사적인 실적을 쓰고 있는 셈입니다.
그렇지만! 메모리 투자에서 반드시 기억해야 할 속성이 있습니다.
메모리는 역사적으로 호황과 불황이 반복되는 대표적인 사이클 산업입니다. 공급이 부족할 때 가격이 치솟지만, 각 사가 증설한 물량이 한꺼번에 쏟아지면 가격이 급락하는 일이 반복되어 왔습니다.
또한 HBM처럼 가격 협상력이 높은 제품도 세대 교체기에는 평균 판매가격이 내려갈 수 있습니다. 실제로 2분기에는 HBM3E 가격 하락의 영향으로 HBM 평균 판매가격이 전년보다 낮아지기도 했습니다. 지금의 호황이 영원하다고 가정하기보다, 공급 증설 속도와 AI 수요의 지속성을 함께 지켜봐야 하는 이유입니다.
4. 2부를 마치며: 반도체 층의 투자 포인트
GPU·ASIC: AI 수요의 최전선
AI 투자 규모에 가장 직접적으로 연동되는 영역입니다. 빅테크의 설비투자 가이던스와 AI 서비스 매출 성장률이 핵심 체크 포인트입니다.
HBM·메모리: 한국이 주도하는 병목
AI 칩 성능을 좌우하는 병목 부품으로, 한국 투자자에게 가장 친숙한 AI 수혜 영역입니다. 세대 교체기의 점유율 변화와 메모리 가격 사이클을 함께 보셔야 합니다.
그런데 칩을 아무리 많이 확보해도, 이를 돌릴 전기가 없다면 무용지물입니다. 다음 [AI 데이터센터 인사이트 3부]에서는 AI의 심장인 전력을 다룹니다. 전력 수요 폭증과 변압기 품귀, 그리고 수년 치 일감을 쌓아 올린 한국 전력기기 기업들의 이야기를 깊이 있게 분석해 드리겠습니다.
여러분의 성공적인 자산 관리와 우아한 노후 준비를 위해 저 연구소장 T가 늘 깊이 있는 분석으로 함께하겠습니다.
감사합니다.
참고 자료: 카운터포인트리서치(2026.9), 에프앤가이드, 트렌드포스, Tom's Hardware, Wikipedia(AI data center), Yahoo Finance 등
※ 본 글은 산업 정보 정리 및 분석을 목적으로 작성되었으며, 언급된 기업과 ETF는 특정 금융상품의 매수·매도를 권유하지 않습니다. 수치는 작성 시점 기준이며 투자 판단과 그 책임은 투자자 본인에게 있습니다.
#AI반도체 #HBM #HBM4 #SK하이닉스 #삼성전자 #엔비디아 #메모리슈퍼사이클 #AI데이터센터인사이트 #반도체주 #4050투자