'TIGER 리츠부동산인프라' 월복리의 마법
안녕하세요. 연구소장 T입니다.
어느덧 매년 날아오는 건강검진 결과지에 주의사항이 한 줄 두 줄 늘어나는 것을 볼 때면 이제는 정말 나의 다음 스텝과 노후를 진지하게 준비해야 할 때임을 뼈저리게 실감합니다.
요즘 주말에 지인 모임에 나가보면 온통 부동산 이야기뿐입니다. "최근 대출 규제 속에서도 서울 핵심지 아파트 가격이 다시 반등했다더라", "어디 청약 당첨된 동기가 몇 억을 벌었다더라" 하는 화려한 무용담이 쉴 새 없이 들려오죠. 그런 이야기를 듣다 보면 가끔은 '나는 그동안 무엇을 했나' 하는 헛헛함과 묘한 조급함이 밀려오기도 합니다.
하지만 내 집 마련과 주거 안정을 위한 '주택' 투자는 중요할지언정, 수억 원의 대출 이자와 무거운 보유세 부담을 감안하면 은퇴 후 매월 생활비를 창출해 내는 자산으로서의 가치는 아쉬운 것이 사실입니다. 당장 일확천금을 노리는 투기가 아니라, 숱한 위기를 견뎌내며 체득한 위기관리 능력을 바탕으로 실질적이고 안정적인 흐름을 창출해야 하죠.
그래서 오늘 '모든연구소'에서 해부해 볼 자산은 주택의 한계를 넘어, 내 계좌에 '상업용 부동산'이라는 든든한 우물을 파주는 ETF입니다. 실제로 제 퇴직연금 계좌 한 켠을 묵묵히 지키고 있는 것을 넘어, 무려 20%의 비중을 차지하고 있는 핵심 방어수, 'TIGER 리츠부동산인프라'를 소개합니다.
1. 왜 주택이 아니라 '상업용 부동산(리츠)'인가?
자본주의 생존 게임에 진지하게 뛰어든 이상, 낯선 규제 앞에서도 유연하고 날카로운 무기가 필요합니다 . 아파트 같은 주거용 부동산이 자산의 몸집을 불리는 데 유리하다면, 도심 한복판의 대형 오피스 빌딩이나 쉴 새 없이 돌아가는 거대한 물류센터 같은 '상업용 부동산'은 우량 기업 임차인을 바탕으로 꾸준한 임대료를 발생시키는 '수익형 자산'의 끝판왕입니다.
개인이 수백억 원짜리 빌딩을 직접 살 수는 없지만, 리츠(REITs) ETF를 활용하면 대한민국 핵심 상업용 부동산과 인프라 자산의 지분을 아주 소액으로도 나누어 가질 수 있습니다. 1년 365일 마르지 않는 배후 수요를 자랑하는 도심지 숙박시설처럼, 대기업들이 꼬박꼬박 내는 임대료는 내수 경기가 침체되더라도 우리 통장을 지켜주는 훌륭한 리스크 방어 수단이 됩니다.
2. 최근 1년, 흔들림 없는 주가와 월 배당금 분석
치열한 직장 생활 속에서 우리가 프로젝트의 기본 스펙을 확인하듯, 실제 데이터로 이 상품의 펀더멘털을 점검해 보았습니다.
(1) 최근 1년 주가 변동률 추이 주식 시장이 널뛰기를 할 때도 이 ETF는 실물 자산 특유의 무거운 엉덩이를 자랑합니다.
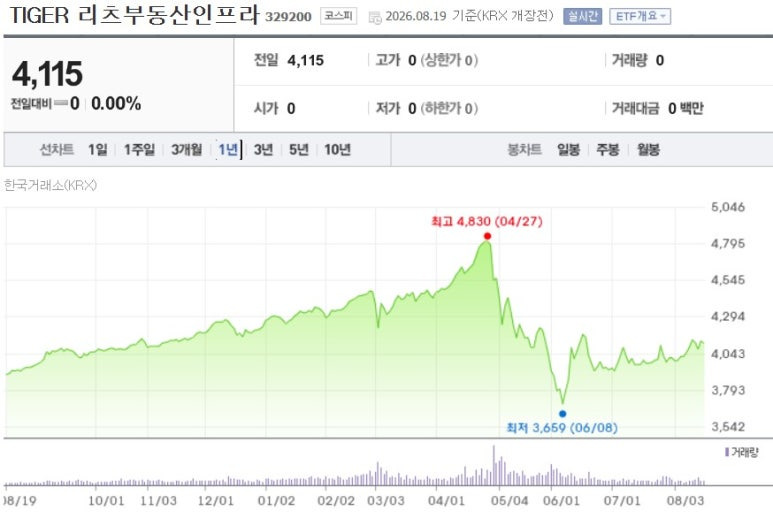
최근 1년간 금리 변동 우려 속에서도 상업용 부동산의 단단한 실물 가치를 바탕으로 주가는 큰 폭락 없이 안정적인 박스권을 형성하고 있습니다.
(2) 최근 1년 월 배당금 지급 현황
|
분기/월
|
1주당 분배금
|
수익 원천
|
|
최근 3개월 평균
|
매월 약 20원 ~ 25원
|
국내 핵심 오피스 빌딩 및 물류센터 임대료 수익
|
|
연 환산 배당수익률
|
약 6.5% ~ 7.0%
|
배당 재투자(DRIP) 시 강력한 복리 효과 발생
|
💡 연구소장의 Point: 배당주 투자의 핵심은 '얼마를 받느냐'만큼 '세금을 떼인 후 실제로 내 손에 얼마가 쥐어지느냐'입니다. 일반 계좌에서 배당금을 그냥 수령하게 되면 무려 15.4%의 배당소득세가 원천징수되어 입금됩니다. 게다가 연간 배당 및 이자 소득이 2,000만 원을 초과하면 금융소득종합과세 대상이 되어 건강보험료 폭탄이나 소득세율 가산이라는 불이익을 마주하게 되죠.
우리의 피 같은 배당금을 지키기 위해, 우리는 반드시 '세금 방패'를 장착해야 합니다.
3. 마르지 않는 우물에 '세금 방패'를 씌우다 (ISA, 연금저축, IRP)
우리가 고배당 자산인 리츠 ETF에 투자할 때, 아래의 세 가지 절세계좌를 최우선으로 활용해야만 자산의 복리 수레바퀴를 극대화할 수 있습니다.
(1) 연금저축 & IRP: 복리의 마법을 부르는 과세이연(Tax Deferral)
연금저축과 IRP 계좌 안에서 'TIGER 리츠부동산인프라'를 매수하면 배당금이 지급될 때 15.4%의 배당소득세를 단 1원도 떼지 않고 세전 금액 그대로 입금해 줍니다. 이렇게 원천징수되지 않은 세금은 고스란히 계좌 안에서 다시 리츠 ETF를 매수하는 재투자 재원으로 사용됩니다(과세이연). 세금으로 나갈 돈이 복리로 굴러가며 장기적으로 어마어마한 자산의 격차를 만들어내죠.
이 세금은 만 55세 이후 연금으로 인출할 때 비로소 부과되며, 이때 적용되는 세율 역시 3.3% ~ 5.5%의 극히 낮은 연금소득세로 분류과세됩니다. (단, 연간 연금 인출액을 1,500만 원 이하로 조절하는 것이 세금 혜택을 온전히 누리는 팁입니다.)
주의: IRP 계좌는 법적으로 전체 자산의 30%를 안전자산에 의무 투자해야 하는 제약이 있습니다 . 또한 55세 이전 중도 해지 시 16.5%의 기타소득세가 부과되므로, 중단기 목돈이 필요한 세대라면 자금 유동성을 감안해야 합니다.
(2) 중개형 ISA: 3년 만기의 전천후 만능 절세 통장
연금계좌처럼 자금이 만 55세까지 묶이는 것이 부담스럽다면, 최소 의무 보유 기간이 3년인 중개형 ISA 계좌가 정답입니다. 중개형 ISA에서 발생한 리츠 배당금과 다른 상품의 손익을 합산하여(손익통산), 순수익의 200만 원(서민형의 경우 무려 400만 원)까지 전액 비과세 혜택을 줍니다. 비과세 한도를 초과하는 수익에 대해서도 일반 세율(15.4%)보다 훨씬 저렴한 9.9% 분리과세만 적용하고 금융소득종합과세 합산에서 제외되므로, 배당 투자자에게는 완벽한 필수 무기입니다.
4. 일반 주식계좌에 담아야 할 상품과 스마트한 비중 전략
절세계좌의 혜택이 아무리 강력하더라도, 납입 한도(ISA 연 2천만 원, 연금저축/IRP 합산 연 1,800만 원 등)가 정해져 있어 모든 자산을 절세계좌에 밀어 넣을 수는 없습니다. 따라서 세금 메커니즘을 정확히 파악하여 '자산의 배치(Asset Location)'를 치밀하게 나누어야 합니다.
일반 주식계좌(과세 계좌)에는 세금 혜택을 받지 않아도 세금 부담이 적은 자산을 전략적으로 배치해야 합니다.
① 배당 없는 국내 주식 및 국내 지수 ETF (비중: 30%)
- 이유: 일반 개인 투자자가 국내 주식을 매매하여 얻은 차익이나 코스피 200 등 국내 지수를 추종하는 ETF의 매매차익에는 원래 양도소득세가 부과되지 않습니다. 즉, 일반 계좌에서 거래하더라도 세금 부담이 전혀 없습니다.
- 전략: 배당금이 나오지 않고 시세 차익만을 노리는 성장주나 지수형 국내 ETF는 굳이 ISA의 아까운 납입 한도를 소모해가며 담을 필요가 없습니다. 일반 계좌에서 자유롭게 사고팔며 유동성을 확보하는 것이 훨씬 영리한 선택입니다].
② 해외 주식 직접투자 (비중: 20%)
- 이유: 중개형 ISA나 연금계좌에서는 미국 시장에 상장된 해외 주식(애플, 엔비디아, 테슬라 등)이나 해외 상장 ETF(QQQ, SPY 등)를 직접 매수하는 것이 원천적으로 불가능합니다.
- 전략: 미국 빅테크나 고성장 개별 기업에 직접 투자하고 싶다면 일반 해외주식 계좌를 개설해야 합니다 . 이 경우 매년 250만 원의 양도소득 기본공제(비과세) 혜택을 알뜰하게 챙기고, 초과 수익에 대해서는 22%의 양도소득세 분리과세(종합과세 제외)로 깔끔하게 납부하는 투트랙 전략을 구사하는 것이 좋습니다.
5. 우리만의 흔들림 없는 베이스캠프
남들이 아파트 청약이나 급등주 무용담에 마음 졸이며 흔들릴 때, 우리는 조용히 우리 계좌의 기초체력을 다져야 합니다.
숱한 위기를 견뎌내며 온몸으로 체득한 위기관리 능력은 결코 가볍지 않습니다. 원칙과 펀더멘털을 바탕으로 'TIGER 리츠부동산인프라' 같은 단단한 상업용 부동산 자산에 세금 방패를 씌워 묵묵히 캐시플로를 늘려간다면, 화려한 스포트라이트 없이도 우리 노후를 지탱할 가장 강력하고 안정적인 파이프라인이 완성될 것입니다.
혼자 가면 외롭고 불안하지만, '모든연구소'라는 든든한 베이스캠프에서 치열하게 분석하고 고민을 나누며 함께 단단한 자산의 레이어를 쌓아갔으면 좋겠습니다.
오늘도 고단한 하루를 버텨낸 여러분의 두 번째 성장을 진심으로 응원합니다. 감사합니다.